อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีทรงตัวอยู่แถว ๆ 5.3% ใกล้ระดับในปี 2002 ท่ามกลางฉากหลังนี้ ผู้ก่อตั้ง Bridgewater อย่าง Ray Dalio ได้ออกมาเตือนถึงความเสี่ยงของวิกฤตหนี้ภายในสามปี เขาให้เหตุผลว่าตลาดพันธบัตรรัฐบาลสหรัฐกำลังเปราะบางมากขึ้นเรื่อย ๆ เนื่องจากอุปสงค์จากจีนและญี่ปุ่น ซึ่งเป็นเจ้าหนี้ต่างชาติรายใหญ่ที่สุดสองรายของสหรัฐฯ กำลังลดลง ในสถานการณ์ดังกล่าว ผู้ถือพันธบัตรระยะยาวและตัวรัฐบาลเองจะเป็นฝ่ายเสียประโยชน์ เพราะภาระดอกเบี้ยหนี้จะแพงขึ้น ผู้ที่ได้ประโยชน์คือกลุ่มที่ปรับพอร์ตไปลงทุนในทองคำและสินทรัพย์อื่น ๆ ที่ไม่ได้ผูกกับความเชื่อมั่นในหนี้สกุลดอลลาร์
ตรรกะของ Dalio นั้นตรงไปตรงมา จีนไม่อยากขยายการถือครองพันธบัตรรัฐบาลสหรัฐ (US Treasuries) ต่อไป เพราะมองเห็นความเสี่ยงทั้งด้านเศรษฐกิจและภูมิรัฐศาสตร์จากการทำเช่นนั้น ส่วนญี่ปุ่น เขาบอกว่าก็เริ่มลดการถือครองและต้องการนำเงินทุนกลับประเทศ สำหรับญี่ปุ่นแล้ว เรื่องนี้เข้าใจได้ไม่ยาก: ธนาคารกลางญี่ปุ่นปรับขึ้นอัตราดอกเบี้ยนโยบายเป็น 1.25% ซึ่งเป็นระดับสูงสุดตั้งแต่ปี 1995 อัตราผลตอบแทน JGB อายุ 10 ปี ขยับเข้าใกล้ 3% ทำให้การลงทุนภายในประเทศดูน่าดึงดูดมากขึ้น เมื่อผู้ซื้อรายใหญ่ที่สุดสองรายถอยออกไป รายอื่นก็ต้องมาดูดซับการออกพันธบัตรแทน และอัตราผลตอบแทนก็จะสูงขึ้น
ตลาดเริ่มรับรู้ปัญหานี้แล้ว หนี้รัฐบาลสหรัฐพุ่งแตะ 40 ล้านล้านดอลลาร์ และในปีนี้รายจ่ายจะสูงกว่ารายรับเกือบ 2 ล้านล้านดอลลาร์ ความพยายามของกระทรวงการคลังสหรัฐในการพยุงตลาดด้วยการเข้าซื้อพันธบัตรในเดือนสิงหาคมและกันยายนก็ไม่ยั่งยืน: อัตราผลตอบแทนพันธบัตรอายุ 30 ปีกลับมาที่ระดับก่อนเริ่มโครงการ ในตอนนั้น Scott Bessent ระบุว่าต้นทุนการกู้ยืมที่เพิ่มขึ้นสะท้อนถึงแนวโน้มทั่วโลก แต่สำหรับนักลงทุน นั่นฟังดูเหมือนคำปลอบใจมากกว่าทางแก้ปัญหา
ส่วนที่สองของคำเตือนของ Dalio มุ่งไปที่ปัญญาประดิษฐ์ (AI) กำลังเริ่มเป็นเรื่องยากขึ้นที่บริษัทยักษ์ใหญ่ด้านเทคโนโลยีจะหาเงินมาลงทุนก้อนโตใน AI ที่ผ่านมา พวกเขามักระดมทุนผ่านการออกหุ้นเพิ่มทุน แต่ตอนนี้หันมาพึ่งการกู้ยืมมากขึ้น สิ่งนี้ผูกความเสี่ยงสองด้านเข้าด้วยกัน: ตลาดพันธบัตรที่อ่อนแอลง และภาระหนี้ของภาคธุรกิจที่เพิ่มขึ้นเพื่อสร้างโครงสร้างพื้นฐาน
Dalio ยังเปิดช่องความเป็นไปได้ที่ฟองสบู่ AI อาจแตก ตัวกระตุ้น เขาเสนอว่าอาจมาจากความจำเป็นในการชำระหนี้ หรือการออกภาษีความมั่งคั่ง ประเด็นนี้ไม่ใช่การคาดการณ์ระยะสั้น แต่เป็นฉากทัศน์ที่บริษัทซึ่งคุ้นเคยกับเงินกู้ราคาถูก ต้องมาเผชิญโลกที่ต้นทุนการกู้ยืมอยู่ที่ 5.3% และมีแนวโน้มปรับขึ้น
แต่ราคาหุ้นกลับเคลื่อนไหวราวกับว่าไม่มีปัญหาใดๆ S&P 500 ทำสถิติสูงสุดใหม่ เช่นเดียวกับ Nasdaq 100 ขณะที่ทองคำกลับไม่ปรับขึ้น โดยซื้อขายอยู่แถว 4,120 ดอลลาร์ ต่ำกว่าค่าเฉลี่ยเคลื่อนที่สำคัญสองเส้น เพราะผลตอบแทนพันธบัตรที่สูงและดอลลาร์ที่แข็งค่ากดดันฝั่งการเข้าซื้อในฐานะสินทรัพย์ปลอดภัย
แล้วสิ่งนี้บอกอะไรเกี่ยวกับค่าเงิน? หากความต้องการถือ US Treasuries อ่อนลง ดอลลาร์จะเผชิญแรงกดดันสองชั้น: ขณะนี้อัตราผลตอบแทนที่สูงยังช่วยพยุงค่าเงิน แต่หากความเชื่อมั่นต่อหนี้สหรัฐสั่นคลอน ในที่สุดก็จะกดค่าเงินได้ อย่างไรก็ตาม ตอนนี้ยังไม่เกิดขึ้น ดอลลาร์จึงยังทำหน้าที่เป็นสินทรัพย์ป้องกันความเสี่ยง โดยเคลื่อนไหวใกล้ระดับสูงสุดของปี และได้อานิสงส์จากปัญหาในยุโรป แต่คำพูดของ Dalio ชี้ให้เห็นว่าจุดกลับทิศอาจมาจากไหน ไม่ใช่จากตัวเลขเศรษฐกิจที่อ่อนแอ แต่จากเจ้าหนี้ที่เริ่มถอยห่างจากการช่วยจัดหาเงินทุนให้กับการขาดดุลของสหรัฐ
ในมุมมองของผม อีกไม่กี่สัปดาห์ข้างหน้าจะเป็นบททดสอบว่าตลาดมองความเสี่ยงนี้จริงจังแค่ไหน ความต้องการประมูลพันธบัตรที่อ่อนแอควบคู่กับบันทึกการประชุม Fed ที่ส่งสัญญาณแข็งกร้าวในวันพุธ อาจดันอัตราผลตอบแทนให้สูงขึ้นและกดดันตลาดหุ้น ขณะที่ความต้องการที่ทรงตัวจะช่วยให้ตลาดเลื่อนการตื่นตระหนกออกไปก่อน หากอัตราผลตอบแทนพันธบัตรอายุ 10 ปีทรงตัวเหนือระดับ 5.3% ได้อย่างมั่นคง แรงกดดันต่อมูลค่าหุ้นน่าจะทวีความรุนแรงขึ้น และคำเตือนของ Dalio จะเริ่มดูไม่ใช่เพียงแค่ฉากทฤษฎีอีกต่อไป
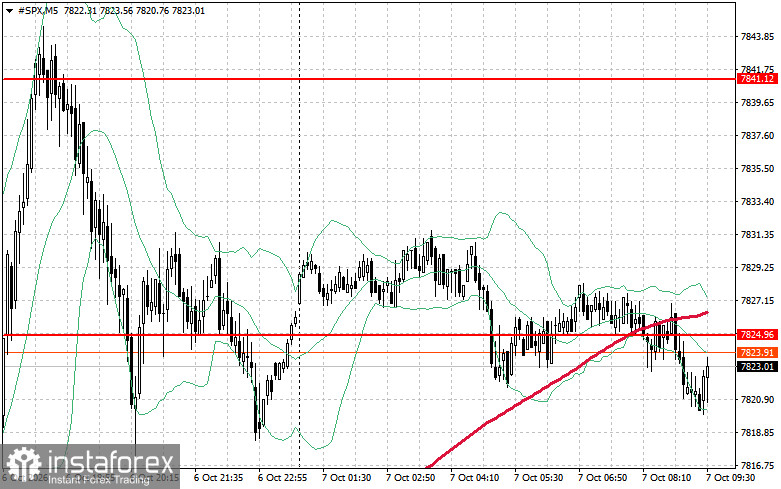
ในมุมมองเชิงเทคนิคของดัชนี S&P 500 ภารกิจเร่งด่วนของฝั่งซื้อในวันนี้คือการทะลุแนวต้านที่ระดับ 7,824 ให้ได้ ซึ่งจะเป็นสัญญาณเชิงบวกและเปิดโอกาสให้ราคาดันขึ้นไปทดสอบบริเวณ 7,841 การยึดครองระดับ 7,860 ก็เป็นอีกหนึ่งเป้าหมายสำคัญของฝั่งกระทิงเพื่อเสริมความแข็งแกร่งให้กับสถานะของตนเอง หากราคาปรับตัวลงท่ามกลางบรรยากาศการรับความเสี่ยงที่ลดลง ฝั่งซื้อจำเป็นต้องเข้ามาพยุงราคาแถวโซน 7,810 การหลุดต่ำกว่าระดับดังกล่าวมีแนวโน้มจะกดให้ราคาถอยลงไปยัง 7,793 และเปิดทางให้ลงต่อไปสู่บริเวณ 7,774